Дисклеймер. Материал носит ознакомительный характер и не заменяет консультацию налогового консультанта или бухгалтера. Налоговое законодательство меняется — проверяйте актуальные ставки, лимиты и правила на nalog.ru, а конкретные расчёты ведите в «1С:Бухгалтерия», СБИС, Контур.Бухгалтерия, «Моё дело» или «Эльба». Цифры в статье актуальны на момент публикации (апрель 2026) и могут отличаться от ситуации на дату вашего расчёта.
Большинству селлеров на маркетплейсах в 2026 году подходит УСН — обычно «Доходы» 6% для высокомаржинальных категорий с минимумом расходов и «Доходы минус расходы» 15% для классического товарного бизнеса с заметной долей комиссии маркетплейса, логистики и рекламы. С 2025 года при превышении установленного порога выручки на УСН возникает обязанность платить НДС по ставке 5%, 7% или 20% — это коренное изменение, которое уже затронуло крупных селлеров. ОСНО актуальна для оборотов выше лимитов УСН и для бизнеса, активно работающего с плательщиками НДС. НПД (самозанятость) подходит только для собственного производства с лимитом 2,4 млн ₽/год.
- 💡 Главная ловушка УСН: доходом по общему правилу признаётся ВСЯ сумма продажи покупателем, а не выплата на расчётный счёт после удержания комиссии маркетплейса. Это самая частая ошибка, которая приводит к доначислениям.
- 📊 УСН «Доходы» 6%: просто, без учёта расходов, выгодно при марже от 40%.
- 📉 УСН «Доходы − Расходы» 15%: сложнее в учёте, но обычно выгоднее для типичного товарного бизнеса с комиссией площадки 17–25% и расходами на рекламу и логистику.
- 🆕 УСН с НДС с 2025: при превышении ~60 млн ₽ выручки в год — ставки 5% / 7% / 20% на выбор.
- 🏛 ОСНО: НДС 20% и налог на прибыль 20% — для крупных селлеров с оборотом выше лимитов УСН и активной работой с поставщиками-плательщиками НДС.
Обновлено: апрель 2026 года. Автор: Иван Смирнов, основатель MPAgency, 9 лет опыта работы с маркетплейсами и сопровождения 200+ селлеров. Методология: материал собран на основе актуальных норм Налогового кодекса РФ, разъяснений Минфина и ФНС, открытых публикаций «Контура», «1С», «Тинькофф» и СБИС, а также практики бухгалтерского сопровождения клиентов MPAgency на разных системах налогообложения.
«За 9 лет работы с селлерами я насмотрелся на одну и ту же ошибку: новичок открывает ИП на УСН «Доходы» 6%, продаёт на Wildberries на 1 млн ₽ в месяц, видит на расчётном счёте 750 000 ₽ после удержания комиссии — и считает, что налог надо платить с этих 750 000. На деле ФНС считает доходом полную сумму, уплаченную покупателем, то есть весь 1 млн ₽. Разница в налоге — 15 000 ₽ за месяц или 180 000 ₽ за год, и это только по одному селлеру. Когда выясняется на проверке — добавляются пени и штрафы. Поэтому первое, что я говорю каждому новому клиенту: до старта продаж сядьте с бухгалтером и проговорите, что считается доходом именно на вашей системе налогообложения» — Иван Смирнов, основатель MPAgency.
Какие системы налогообложения доступны селлеру в 2026
Селлер маркетплейса в 2026 году выбирает между четырьмя основными режимами: УСН (упрощённая система, два варианта — «Доходы» и «Доходы минус расходы»), ОСНО (общая система с НДС и налогом на прибыль), НПД (налог на профессиональный доход — для самозанятых) и теоретически ПСН (патент). На практике ПСН для маркетплейсов по общему правилу не подходит: розничная торговля через интернет считается дистанционной торговлей и патентом не покрывается, что подтверждается разъяснениями Минфина. Поэтому реальный выбор сводится к УСН, ОСНО и НПД — а с 2025 года появилась гибридная категория «УСН с НДС» для крупных упрощенцев.
Важно. Конкретные ставки, лимиты и условия применения режимов ежегодно индексируются, а отдельные нормы могут меняться в течение года. Перед регистрацией ИП или ООО обязательно сверяйтесь с актуальной редакцией глав 26.2 (УСН), 21 (НДС), 25 (налог на прибыль) и 26.5 (ПСН) Налогового кодекса РФ и с разъяснениями ФНС на nalog.ru.
УСН «Доходы» 6%: для кого подходит
УСН «Доходы» — самый простой режим и по статистике ФНС самый популярный среди ИП в e-commerce. Селлер платит 6% со всей выручки, расходы не учитывает, ведёт минимальную отчётность: одна декларация в год, ежеквартальные авансовые платежи и КУДиР (книга учёта доходов и расходов) для возможной проверки. Региональные власти вправе снижать ставку до 1% — например, для отдельных категорий ИП в регионах с программами поддержки малого бизнеса. Уточняйте ставку для вашего региона на сайте ФНС.
Кому подходит УСН «Доходы»
- Селлерам цифровых товаров и handmade с минимальной долей расходов в цене.
- Производителям с маржой выше 40% и низкой долей комиссии маркетплейса в выручке (например, нишевая косметика, парфюмерия, авторские товары).
- Селлерам, у которых сложно подтвердить расходы документами (нет полного пакета договоров с поставщиками, закупки у физлиц).
- Микро-ИП, которым важна простота учёта — фактически достаточно интеграции банк-клиента с «Эльбой» или «Моим делом», ручной учёт минимален.
Лимиты УСН по состоянию на 2026 год
- Лимит годовой выручки — около 450 млн ₽ (значение ежегодно индексируется коэффициентом-дефлятором, актуальную цифру уточняйте на nalog.ru).
- Численность сотрудников — до 130 человек.
- Остаточная стоимость основных средств — до 200 млн ₽.
- Доля участия других юрлиц в ООО — не более 25%.
- Порог обязанности по НДС — около 60 млн ₽ выручки в год (с 2025 года при превышении возникает НДС, оставаясь на УСН).
Главная ловушка: что считать доходом
Это самая важная часть всей статьи. На УСН на маркетплейсах доходом по общему правилу признаётся вся сумма, уплаченная покупателем за товар, а не выплата, поступившая селлеру на расчётный счёт после удержания комиссии. Маркетплейс выступает агентом — он удерживает свою комиссию, услуги логистики, хранения и рекламу из выручки селлера, но налогооблагаемая база на УСН считается до этих удержаний.
Поэтому при УСН «Доходы» (6%) селлер платит налог со всей суммы продажи, как будто комиссии не было. Если на счёт пришло 750 000 ₽ после удержания 250 000 ₽ комиссий — налог рассчитывается с 1 000 000 ₽ × 6% = 60 000 ₽, а не с 750 000 × 6% = 45 000 ₽. Разницу в 15 000 ₽ за месяц никто не «вернёт» — это будет недоплата с пенями.
Пример расчёта налога на УСН «Доходы»
Ситуация: ИП на УСН «Доходы» 6% продаёт косметику на Ozon и Wildberries. За I квартал 2026 года продал товаров на 3 000 000 ₽ (полная сумма продаж покупателям). Комиссия площадок — 600 000 ₽, логистика — 150 000 ₽, реклама — 200 000 ₽. На расчётный счёт поступило 2 050 000 ₽.
Важно. ИП без сотрудников вправе уменьшить налог по УСН «Доходы» на сумму уплаченных страховых взносов — до 100% налога. ИП с сотрудниками и ООО — не более чем на 50%. Конкретный расчёт зависит от структуры взносов, региональной ставки и сроков уплаты — обсудите с бухгалтером.
УСН «Доходы минус расходы» 15%: когда выгоднее
УСН «Доходы минус расходы» — оптимальный режим для классического товарного бизнеса на маркетплейсах: одежда, обувь, электроника, товары для дома, детские товары. То есть для большинства ниш, где доля расходов в выручке (себестоимость + комиссия площадки + логистика + реклама + упаковка) превышает 60–70%. Базовая ставка — 15%, но в большинстве регионов России она снижена для отдельных категорий до 5–10%. Например, в Свердловской, Челябинской, Калужской, Ленинградской областях для ряда видов деятельности применяются льготные ставки. Уточняйте свою региональную ставку в ИФНС.
Какие расходы можно учесть
На УСН 15% учитываются только расходы из закрытого перечня статьи 346.16 НК РФ и только при наличии корректно оформленных подтверждающих документов. Для типичного селлера маркетплейсов это:
- Себестоимость товаров для перепродажи — по факту реализации (а не закупки).
- Комиссия маркетплейса и услуги по реализации — на основании отчёта о продажах и УПД.
- Логистика и хранение — доставка на склад площадки (FBO), хранение, обработка возвратов, доставка покупателю при работе по FBS.
- Реклама — внутренняя на площадках (поиск, бренд-полки, аукционы), внешний performance-маркетинг.
- Упаковка — коробки, пакеты, маркировочные этикетки, наполнитель.
- Маркировка «Честный знак» — стоимость кодов, услуги операторов ЭДО, см. также Честный знак.
- Зарплата сотрудников и страховые взносы — для ИП и ООО с наёмным персоналом.
- Аренда помещений и склада — собственный офис, локальный склад до отправки на FBO.
- Услуги бухгалтера, юриста, консультантов — по договорам и актам.
- Банковские услуги — РКО, эквайринг, валютные операции при работе с зарубежными поставщиками.
- Налоги — кроме самого налога по УСН и НДС в составе цены (для УСН без НДС).
Минимальный налог 1%
На УСН «Доходы минус расходы» действует минимальный налог в размере 1% от выручки, который платится, если расчётный налог по ставке 15% оказался меньше или если получен убыток. Это страхует государство от «нулевой» отчётности — селлер всё равно платит минимум 1% от валовой выручки за год.
Точка безубыточности УСН 6% vs УСН 15%
Простое правило для оценки: на УСН 6% налог = выручка × 6%, на УСН 15% налог = (выручка − расходы) × 15%. Эти суммы равны при доле расходов 60% от выручки. То есть:
- Доля расходов ниже 60% (высокая маржа) → обычно выгоднее УСН «Доходы» 6%.
- Доля расходов выше 60% (типичный товарный бизнес с комиссией маркетплейса) → обычно выгоднее УСН «Доходы − Расходы» 15%.
- Региональная ставка ниже 15% сдвигает точку безубыточности — расчёт делайте для конкретного региона.
Важно. Это упрощённое правило для предварительной оценки. Точный расчёт требует учёта юнит-экономики по каждому SKU, страховых взносов, региональных льгот и сезонных колебаний расходов — обсудите с бухгалтером.
Пример расчёта налога на УСН «Доходы минус расходы»
Ситуация: ИП на УСН 15% продаёт детскую одежду на Wildberries. За I квартал 2026 года выручка от продаж покупателям — 2 500 000 ₽. Подтверждённые расходы по перечню НК РФ:
В этом же примере на УСН «Доходы» 6% налог составил бы 2 500 000 × 6% = 150 000 ₽ — вдвое больше. Поэтому для типичного товарного бизнеса с комиссией маркетплейса 17–22% и расходами на логистику/рекламу режим «Доходы минус расходы» обычно выгоднее. Конкретный расчёт зависит от структуры расходов и региональной ставки — обсудите с бухгалтером.
УСН + НДС с 2025: как изменились правила
С 1 января 2025 года в России введён принципиально новый режим — УСН с НДС. Это самое крупное изменение в налогообложении малого бизнеса за последние годы, и оно напрямую затронуло крупных селлеров маркетплейсов. Суть: при превышении установленного порога выручки селлер на УСН не теряет право на упрощёнку, но возникает обязанность платить НДС по ставке на выбор. Подробности — в материале НДС на маркетплейсах.
Когда возникает обязанность по НДС на УСН
По общему правилу обязанность по НДС у селлера на УСН возникает при превышении лимита выручки за календарный год — по состоянию на 2026 год это около 60 млн ₽ (точную цифру и условия применения уточняйте на nalog.ru). При этом сама УСН сохраняется до общего лимита около 450 млн ₽. То есть селлер с выручкой 80 млн ₽ платит налог по УСН (6% или 15%) и НДС по выбранной ставке.
Выбор ставки НДС: 5% / 7% / 20%
Как выбрать ставку
- Льготные 5% / 7% обычно выгоднее, если ваши поставщики работают без НДС (физлица, малый бизнес на УСН), и входящего НДС, который можно было бы принять к вычету, мало.
- Ставка 20% обычно выгоднее, если поставщики — крупные плательщики НДС, и сумма «входящего» НДС с закупок и услуг площадки сопоставима с «исходящим» НДС с ваших продаж.
- Ставку нужно выбирать на год и заявлять в ИФНС в установленные сроки. Поменять в течение года по общему правилу нельзя.
Пример расчёта НДС на УСН со ставкой 5%
Ситуация: ИП на УСН «Доходы» 6% с годовой выручкой 80 млн ₽ обязан платить НДС с 2025 года. Выбрал льготную ставку 5%. За квартал продал на 20 000 000 ₽:
- НДС = 20 000 000 × 5/105 ≈ 952 381 ₽ (НДС «выкручен» из суммы продажи).
- УСН 6% = 20 000 000 × 6% = 1 200 000 ₽ (база — вся выручка).
- Итоговая квартальная нагрузка ≈ 2,15 млн ₽ + страховые взносы.
При выборе ставки 5% «входящий» НДС с закупок и услуг площадки к вычету не принимается — это компенсация за низкий процент. Конкретные пороги, условия и порядок выбора ставки уточняйте у бухгалтера и в актуальных разъяснениях ФНС.
ОСНО: НДС 20% и налог на прибыль
ОСНО (общая система налогообложения) — режим по умолчанию, который применяется, если селлер не выбрал УСН или потерял право на неё. Для маркетплейсов ОСНО актуальна в трёх сценариях: при превышении лимитов УСН (выручка свыше ~450 млн ₽, более 130 сотрудников), при работе исключительно с поставщиками-плательщиками НДС (можно принимать «входящий» НДС к вычету и реально экономить), и для крупных оптовых продаж B2B-клиентам, требующим НДС в составе цены. По состоянию на 2026 год для подавляющего большинства селлеров маркетплейсов ОСНО — не первый выбор, а вынужденная мера при росте.
Что платит селлер на ОСНО
- НДС 20% / 10% / 0% — со всей выручки, с правом вычета входящего НДС с закупок и услуг.
- Налог на прибыль 20% для ООО (3% в федеральный, 17% в региональный бюджет).
- НДФЛ 13–15% для ИП (вместо налога на прибыль).
- Налог на имущество по объектам, подлежащим налогообложению.
- Страховые взносы с зарплаты сотрудников.
Особенности ОСНО на маркетплейсах
Маркетплейс по общему правилу не является плательщиком НДС за селлера, а действует как агент. Связка документов выглядит так:
- Селлер размещает товар в карточке и указывает цену с учётом НДС (если работает на ОСНО).
- Покупатель оплачивает заказ — деньги поступают на расчётный счёт маркетплейса.
- Маркетплейс удерживает комиссию, услуги логистики, хранения и рекламы, формирует на них собственный счёт-фактуру с НДС 20%.
- На остаток выплаты селлеру маркетплейс формирует УПД (универсальный передаточный документ) с перечнем реализованных товаров и НДС.
- Селлер принимает «входящий» НДС с услуг площадки к вычету и начисляет «исходящий» НДС со своих продаж.
УПД от маркетплейса — основной документ
УПД (универсальный передаточный документ) скачивается в личном кабинете маркетплейса в разделе «Финансы» или «Документы» и загружается в учётную систему через ЭДО (СБИС, Контур.Диадок, 1С-ЭДО). В УПД от Wildberries и Ozon указываются период реализации, перечень проданных SKU, цены, НДС по каждой позиции, реквизиты сторон. Без корректно оформленных УПД ФНС не признаёт ни выручку, ни вычет «входящего» НДС.
Возмещение НДС из бюджета
Это ключевое преимущество ОСНО. Если «входящий» НДС с закупок и услуг площадки оказался больше «исходящего» НДС с продаж (например, при крупных закупках товара), возникает право на возмещение из бюджета. Возмещение сопровождается камеральной проверкой ФНС — до 2 месяцев в обычном порядке и до 7 рабочих дней в заявительном (с банковской гарантией). Документы должны быть оформлены безупречно.
Сложности ОСНО
- Декларация по НДС подаётся ежеквартально в электронном виде через оператора ЭДО (СБИС, Контур.Экстерн, 1С-Отчётность) до 25 числа месяца, следующего за кварталом.
- Уплата НДС обычно производится тремя равными платежами в течение следующего квартала.
- Декларация по налогу на прибыль — ежеквартально.
- Журнал учёта счетов-фактур обязателен, КУДиР — нет (вместо неё бухгалтерский учёт).
- Без квалифицированного бухгалтера ОСНО на маркетплейсе вести по общему правилу нереально — слишком много документов, нюансов учёта и рисков ошибок.
НПД (самозанятость): кому подходит и когда нельзя
НПД (налог на профессиональный доход) — режим для физлиц и ИП без сотрудников. Ставка: 4% с продаж физлицам и 6% с продаж юрлицам. Лимит выручки — 2,4 млн ₽ в год. Маркетплейсы Wildberries и Ozon допускают регистрацию селлеров-самозанятых, но с серьёзными ограничениями. Главное — нельзя перепродавать чужие товары: НПД разрешает только продажу товаров собственного производства (handmade, фермерское, авторское) и оказание услуг.
Какие товары можно продавать самозанятому
- Handmade — авторская керамика, украшения, мыло, свечи, мягкие игрушки, авторская одежда и аксессуары.
- Фермерская продукция — мёд, варенье, сухофрукты, консервы, чай, специи (с учётом сертификации и категорий, доступных на конкретной площадке).
- Авторские цифровые товары — шаблоны, гайды, обучающие материалы (если площадка их допускает).
- Косметика и парфюмерия собственного производства — при наличии сертификации и декларации соответствия.
Что нельзя продавать самозанятому
- Перепродажу любых закупленных товаров — это автоматически выводит из режима НПД.
- Подакцизные товары (алкоголь, табак).
- Товары, требующие лицензии (лекарства, оружие, ювелирные изделия выше определённого порога).
- Товары, подлежащие обязательной маркировке «Честный знак», для которых селлер должен быть зарегистрирован как ИП или ООО (одежда, обувь, парфюмерия, шины и т.д.).
Лимит 2,4 млн ₽: что делать при превышении
При выручке свыше 2,4 млн ₽ в год самозанятый теряет право на НПД и обязан перейти на УСН (или ОСНО) с месяца превышения. Чтобы избежать «провала» с переходом, обычно за 1–2 месяца до достижения лимита регистрируют ИП и подают заявление о переходе на УСН. Если этого не сделать вовремя, оставшаяся часть выручки облагается НДФЛ 13–15% — а это в 2–3 раза дороже УСН.
Особенности работы самозанятого на Wildberries и Ozon
- Регистрация кабинета селлера на WB и Ozon доступна с подтверждением статуса самозанятого через приложение «Мой налог».
- Чеки формируются автоматически после каждой продажи через интеграцию площадки с ФНС.
- Нельзя нанимать сотрудников по трудовому договору. Можно работать с подрядчиками по ГПХ.
- Часть категорий (одежда, обувь, парфюмерия) на крупных маркетплейсах требует регистрации в «Честном знаке», что де-факто ограничивает работу самозанятых.
Сравнительная таблица: УСН vs ОСНО vs НПД для селлера
Главная сравнительная таблица материала. Используйте её как ориентир для предварительного выбора, а окончательное решение принимайте после расчёта юнит-экономики и консультации с бухгалтером.
Как маркетплейс работает с налогами
Это вопрос, который путает большинство новичков. Многие думают: «маркетплейс же сам всё считает, наверное, и налог удержит». На деле маркетплейс — не налоговый агент по большинству сценариев. Площадка лишь формирует отчётные документы, удерживает свою комиссию и перечисляет селлеру выплату. Налоги селлер платит сам — каждый квартал авансовые платежи и раз в год декларацию.
Что присылает маркетплейс
- Отчёт о продажах (отчёт о реализации) — еженедельно или ежемесячно. Это основа для признания выручки в налоговом учёте.
- УПД (универсальный передаточный документ) — за период реализации. Заменяет накладную и счёт-фактуру одновременно. Ключевой документ для НДС.
- Счёт-фактура на услуги площадки — комиссия, логистика, хранение, реклама. С НДС 20%, который селлер на ОСНО или УСН с НДС 20% принимает к вычету.
- Акт оказанных услуг — по услугам площадки.
- Финансовый отчёт — итоговая сводка по выплате на расчётный счёт.
Когда маркетплейс становится налоговым агентом
В отдельных сценариях у площадки могут возникать функции налогового агента — например, при работе с иностранными продавцами или в специальных режимах работы с НПД. Но для подавляющего большинства селлеров на УСН, ОСНО и НПД маркетплейс налоги не удерживает — их платит сам селлер. Уточняйте конкретный случай в оферте площадки и у бухгалтера.
Эквайринг и поступление денег
Деньги от покупателя поступают сначала на расчётный счёт маркетплейса (туда же зачисляется банковская комиссия за эквайринг). Затем площадка удерживает свою комиссию, услуги логистики, хранение и рекламу — и перечисляет селлеру остаток. Этот остаток составляет 60–80% от исходной выручки в зависимости от категории. Налогооблагаемая база на УСН считается с полной суммы продажи, а не с поступления на счёт.
Когда переходить с УСН на ОСНО (или наоборот)
Смена системы налогообложения возможна только с начала календарного года, кроме случаев обязательного перехода на ОСНО. Поэтому стратегические решения принимайте осенью предыдущего года, чтобы успеть подать уведомление в ИФНС до 31 декабря.
Когда переход на ОСНО обязателен
- Превышение лимита по выручке — около 450 млн ₽ в 2026 году (значение индексируется).
- Превышение численности сотрудников — 130 человек.
- Превышение остаточной стоимости основных средств — 200 млн ₽.
- Открытие филиала или превышение доли участия юрлиц в УК — более 25%.
- Начало деятельности, не подпадающей под УСН (банки, страховщики, нотариусы).
Переход происходит с начала квартала, в котором допущено нарушение. Селлер обязан уведомить ФНС в течение 15 дней по окончании этого квартала. Задним числом доначисляются НДС, налог на прибыль и пени со всей выручки квартала превышения.
Когда переход с УСН «Доходы» на УСН «Доходы − Расходы» имеет смысл
- Доля расходов в выручке стабильно превышает 60% (с учётом региональной ставки).
- Появилась возможность подтверждать расходы документами от поставщиков-юрлиц.
- Запустили рекламу или логистику с большими счетами от площадки.
- Региональная ставка УСН 15% снижена до 5–10% для вашей категории деятельности.
Когда переход с УСН на ОСНО добровольно может быть выгоден
- Большая часть закупок — у плательщиков НДС (заводы, оптовики), и можно реально принимать «входящий» НДС к вычету.
- B2B-клиенты требуют счёт-фактуру с НДС.
- Готовится крупная инвестиция или закупка оборудования с НДС, по которому выгоден вычет/возмещение.
Сроки уведомления ФНС
- Переход на УСН со следующего года — уведомление до 31 декабря текущего года.
- Регистрация ИП с УСН — уведомление в течение 30 дней с даты регистрации.
- Смена объекта УСН («Доходы» ↔ «Доходы − Расходы») — до 31 декабря текущего года.
- Обязательный переход на ОСНО — в течение 15 дней по окончании квартала превышения.
Типичные ошибки селлеров с налогами
По практике MPAgency, типичные ошибки селлеров с налогами повторяются из проекта в проект. Из 200+ селлеров, которых мы сопровождали или консультировали, минимум каждый второй сталкивался с одной из ошибок ниже. Знание этих граблей экономит десятки и сотни тысяч рублей доначислений и пеней.
- Считать доходом сумму, поступившую на расчётный счёт после удержания комиссии. Самая распространённая и самая дорогая ошибка. ФНС считает доходом полную сумму продажи покупателю, разница приводит к доначислению налога и пеням за каждый квартал.
- Выбирать УСН «Доходы» 6% для типичного товарного бизнеса. При комиссии маркетплейса 17–22% и расходах на логистику и рекламу режим «Доходы − Расходы» 15% обычно выгоднее уже при марже ниже 40%. Решение принимается «по привычке» или «как у соседа», а не по расчёту.
- Не вести КУДиР и не сохранять подтверждающие документы. На УСН 15% непринятые расходы превращаются в доначисленный налог. Особенно часто теряются счета-фактуры на рекламу в кабинете площадки и услуги логистики.
- Не сверять УПД маркетплейса с собственным учётом. Расхождения по периодам и суммам приводят к доначислению НДС и налога на прибыль по итогам камеральной проверки.
- Игнорировать новый режим УСН с НДС при приближении к лимиту. Переход обязателен с момента превышения, задним числом доначисляется НДС со всей выручки сверх лимита плюс пени.
- Не уменьшать налог на УСН «Доходы» на страховые взносы. ИП без сотрудников вправе уменьшить налог до 100% на сумму уплаченных взносов, но многие просто платят полный налог 6%.
- Самозанятый перепродаёт чужой товар. Приводит к снятию с НПД и доначислению НДФЛ 13–15% на всю выручку с момента нарушения.
- Регистрировать ИП «без просчёта» налогового режима. По умолчанию ИП попадает на ОСНО, и если не подать уведомление о УСН в течение 30 дней — придётся ждать следующего календарного года, чтобы перейти.
Сервисы для бухгалтерии селлера
Для большинства селлеров на УСН подходит один из специализированных онлайн-сервисов с интеграцией Wildberries, Ozon и Яндекс Маркета. Они автоматически загружают отчёты о реализации, УПД, формируют декларации и напоминают об уплате авансовых платежей. Ниже — обзор основных сервисов без рекламной окраски.
Рекомендация по выбору. ИП-новичкам на УСН «Доходы» 6% обычно достаточно «Эльбы» или «Тинькофф Бухгалтерии» — простой автоматический учёт по выпискам банка. ИП на УСН «Доходы − Расходы» 15% и ООО лучше выбирать «Контур.Бухгалтерию» или «Моё дело» с участием бухгалтера на аутсорсе. Для ОСНО и УСН с НДС практически безальтернативный стандарт — «1С:Бухгалтерия» или СБИС с квалифицированным бухгалтером в штате или на аутсорсе. Цены ориентировочные на момент публикации, актуальные тарифы уточняйте на сайтах сервисов.
Оферта маркетплейса и налоги
Каждый селлер при регистрации принимает оферту маркетплейса, в которой описаны порядок расчётов, удержания, формирование документов и налоговый статус сторон. Перед запуском продаж обязательно изучите разделы оферты, касающиеся:
- Порядка формирования УПД и отчёта о реализации.
- Состава комиссии и услуг площадки (что облагается НДС со стороны маркетплейса).
- Сроков и порядка взаиморасчётов.
- Налогового статуса площадки в конкретных сценариях.
- Особенностей работы по моделям FBO, FBS, DBS и их влияния на учёт.
Также имейте в виду, что для соблюдения сроков поставок и норм по оборачиваемости товара нужно учитывать налоговый календарь — авансовые платежи по УСН и НДС не должны «съесть» оборотные средства, нужные на закупку следующей партии.
Разберём вашу экономику и точки роста
Расскажите про магазин — пришлём расчёт по комиссии, рекламе, выкупу и марже. Без воды и навязывания.
FAQ — частые вопросы
Могу ли я по этой статье принять окончательное решение по системе налогообложения?
Нет — статья даёт общее представление, для расчёта вашей конкретной ситуации нужна консультация бухгалтера или налогового консультанта. Лимиты, ставки, региональные льготы и условия применения режимов ежегодно меняются, а ошибка в выборе системы налогообложения стоит десятков и сотен тысяч рублей. Сверяйте актуальные данные на nalog.ru и в актуальной редакции Налогового кодекса РФ. Этот материал — стартовая точка для разговора с бухгалтером, а не его замена.
Какой режим УСН выгоднее селлеру маркетплейса?
По общему правилу для классического товарного бизнеса с заметной долей расходов (себестоимость + комиссия маркетплейса 17–22% + логистика + реклама) обычно выгоднее «Доходы − Расходы» (15%, в регионах от 5%). Для высокомаржинальных категорий с минимумом расходов (handmade, цифровые товары, авторская косметика) часто выгоднее «Доходы» (6%). Точка безубыточности — около 60% доли расходов в выручке. Считайте оба варианта по своей юнит-экономике и сверяйте с региональной ставкой.
Что считается доходом при продаже на маркетплейсе?
По общему правилу доходом признаётся полная сумма, уплаченная покупателем за товар, а не выплата на расчётный счёт после удержания комиссии. Это касается обоих режимов УСН. Комиссия маркетплейса — это расход селлера, который можно учесть только на УСН «Доходы − Расходы» (15%). Игнорирование этого правила — самая частая и самая дорогая ошибка селлеров на УСН 6%.
Что будет, если превысить лимит выручки на УСН?
С квартала превышения право на УСН по общему правилу теряется и возникает обязанность перейти на ОСНО — с уплатой НДС, налога на прибыль и расширенной отчётностью. С 2025 года при превышении меньшего порога (около 60 млн ₽ в год по состоянию на 2026) возникает обязанность платить НДС, оставаясь на УСН. Конкретные пороги, сценарии и порядок перехода уточняйте у бухгалтера.
Может ли самозанятый продавать на Wildberries и Ozon?
Да, оба маркетплейса работают с самозанятыми (НПД), но с серьёзными ограничениями. Самозанятый может продавать только товары собственного производства — перепродажа закупленных товаров запрещена режимом НПД. Лимит выручки — 2,4 млн ₽ в год, при превышении нужно регистрировать ИП и переходить на УСН. Дополнительно часть категорий (одежда, обувь, парфюмерия, шины) требует регистрации в системе «Честный знак», что де-факто ограничивает работу самозанятых на крупных площадках.
Маркетплейс — налоговый агент по НДС?
По общему правилу нет. Продавцом для покупателя выступает селлер, и он же платит НДС со своих продаж. Маркетплейс действует как агент по продаже и формирует УПД с реквизитами сделки. В отдельных сценариях (например, при работе с иностранными продавцами) у площадки могут возникать функции налогового агента — это нужно уточнять для конкретной ситуации. Для подавляющего большинства селлеров на УСН и ОСНО маркетплейс налоги не удерживает.
Когда нужно переходить с УСН на ОСНО?
Обязательный переход — при превышении лимита выручки (около 450 млн ₽ в 2026), численности сотрудников (130 человек), стоимости основных средств (200 млн ₽), доли юрлиц в УК (25%) или открытии филиала. Переход происходит с начала квартала превышения, уведомить ФНС нужно в течение 15 дней по окончании этого квартала. Добровольный переход возможен с начала календарного года и имеет смысл только при активной работе с поставщиками-плательщиками НДС.
Какой бухгалтерский сервис выбрать селлеру маркетплейса?
Для ИП-новичка на УСН «Доходы» 6% обычно подходят «Эльба» или «Тинькофф Бухгалтерия» — простой автоматический учёт. Для УСН «Доходы − Расходы» 15% — «Контур.Бухгалтерия» или «Моё дело». Для ОСНО и УСН с НДС — «1С:Бухгалтерия» или СБИС, обязательно с квалифицированным бухгалтером. Все сервисы имеют интеграцию с Wildberries, Ozon и банками, отличаются глубиной возможностей и ценой. Цены и функции уточняйте на сайтах разработчиков.
Когда стоит обратиться к налоговому консультанту?
До регистрации ИП или ООО — чтобы выбрать оптимальный режим. При приближении к лимитам УСН (~60 млн ₽ для НДС, ~450 млн ₽ для УСН в целом). При смене категории товара или выходе в новые ниши с другой долей расходов. При смене структуры бизнеса (наём сотрудников, открытие филиала, регистрация ООО). При получении требования от ФНС или вызова на комиссию. Стоимость разовой консультации — обычно от 5 000 до 30 000 ₽ в зависимости от глубины проработки, и это инвестиция, которая многократно окупается.
Нужна помощь с выбором стратегии и системы налогообложения для маркетплейса?
MPAgency 9 лет помогает селлерам стартовать и масштабироваться на Wildberries, Ozon, Яндекс Маркете и других площадках России. Мы не оказываем налоговые услуги напрямую (это работа бухгалтера), но в рамках сопровождения помогаем выстроить юнит-экономику с учётом налоговой нагрузки, подготовить вопросы к бухгалтеру и проконтролировать корректность учёта на стороне маркетплейса. На консультации мы разберём вашу нишу и обсудим, как налоговая структура влияет на маржинальность.
- 📦 Сопровождение на маркетплейсах под ключ — комплексное ведение магазина на 1–4 площадках одновременно. Контент, реклама, аналитика, операционка, контроль выгрузок и УПД для бухгалтера.
- 💬 Консультация по работе с маркетплейсами — персональный разбор вашей ниши, юнит-экономики и стратегии за 60 минут со старшим специалистом MPAgency.
За 9 лет работы мы сопроводили более 200 магазинов на разных системах налогообложения — от микро-ИП на УСН 6% до крупных ООО на ОСНО с возмещением НДС. Понимаем, как налоговая нагрузка влияет на цену в карточке и на маржинальность бизнеса. Оставьте заявку на mpagency.ru, и мы свяжемся в течение 1 рабочего дня для бесплатной первичной консультации по стратегии запуска или масштабирования вашего магазина.
Полезные материалы по теме: разобрали обзор крупнейших маркетплейсов России в материале «Маркетплейсы России 2026: топ-10 площадок». Глубже про учёт и расчёт налогов на упрощёнке — в глоссарии: УСН на маркетплейсах, НДС на маркетплейсах, комиссия маркетплейса, юнит-экономика, оферта маркетплейса.
Редакционная политика MPAgency:
Этот материал подготовлен экспертами агентства на основе реальных кейсов и актуальной документации маркетплейсов. Мы регулярно обновляем статьи, чтобы информация соответствовала текущим правилам площадок.
Читайте также
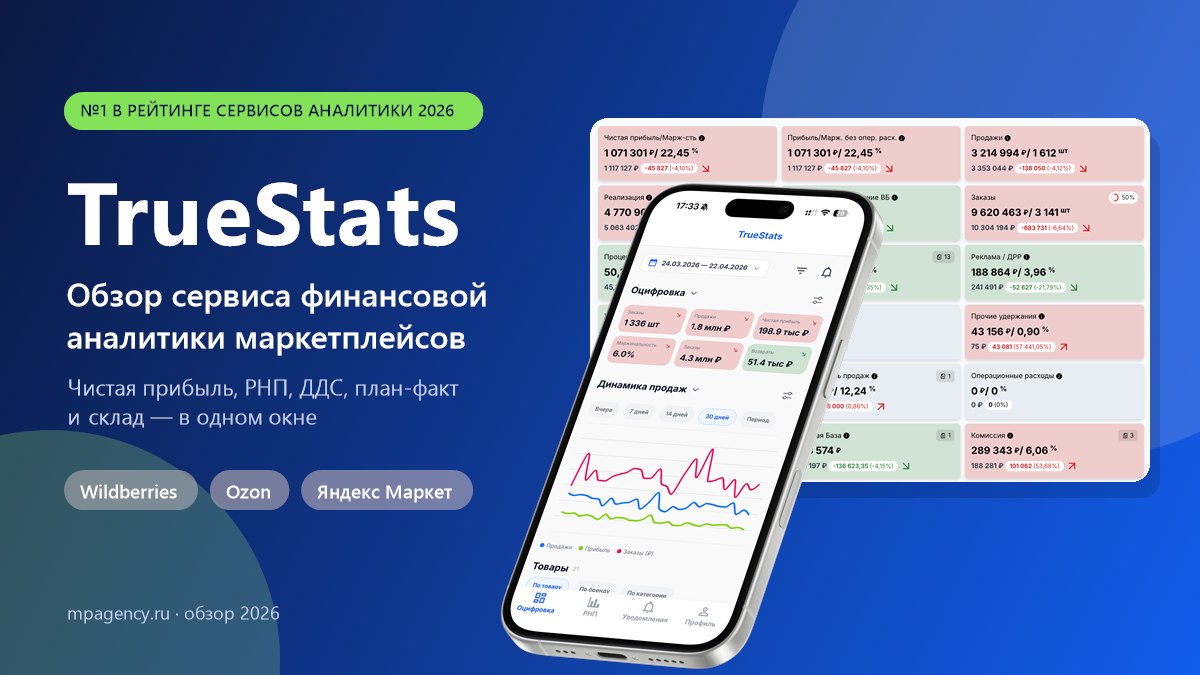
TrueStats: обзор сервиса оцифровки и финансовой аналитики маркетплейсов, тарифы, отзывы — 2026
Лучшие премиальные клиники Москвы 2026: топ-20 частных клиник с ценами